Taxe d’habitation des couples : à chacun sa résidence principale ?
Être mariés et soumis à une imposition commune à l’impôt sur le revenu implique-t-il nécessairement de partager la même résidence principale ? Une question qui n’est pas sans conséquence depuis que la taxe d’habitation ne concerne plus, en principe, que les résidences secondaires…
Conventions réglementées : quelles conséquences quand la procédure n’est pas respectée ?
Il est possible, pour les gérants de société, d’opérer une transaction en leur nom avec la société qu’ils gèrent. Pour autant, ce type de démarche est encadré afin de s’assurer que les intérêts de toutes les parties sont bien sauvegardés…
Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois d’août 2026
Une aide exceptionnelle destinée à compenser une partie de la hausse du coût du gazole non routier supportée par certaines entreprises du secteur du bâtiment et des travaux publics pour le mois d’août 2026 est mise en place. À demander avant le 30 septembre 2026…
Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements
En période de forte activité agricole, trouver suffisamment de logements pour accueillir les travailleurs saisonniers peut s’avérer difficile. La réglementation permet donc, dans certains territoires et à certaines périodes de l’année, de recourir à un hébergement sous tente. Une possibilité qui vient d’être étendue à 4 nouveaux départements. Lesquels ?
Carte Vitale : du nouveau pour les mineurs et les services numériques
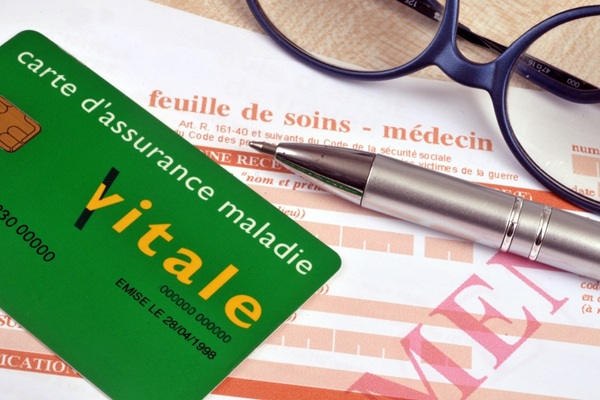
Les modalités de délivrance et d’utilisation de la carte Vitale viennent d’être précisées. Sont notamment concernés les assurés mineurs, pour lesquels les règles diffèrent selon l’âge, mais aussi les services numériques souhaitant utiliser l’application carte Vitale comme moyen d’identification électronique. Des frais sont également prévus en cas de demandes abusives de remplacement. Faisons le point.
Louer une partie de sa résidence principale : quelle fiscalité en 2026 ?
Vous louez ou sous-louez une partie de votre résidence principale ? Les loyers perçus peuvent, toutes conditions remplies, être exonérés d’impôt sur le revenu, à condition notamment que leur montant reste « raisonnable ». À ce titre, les plafonds applicables pour 2026 viennent d’être précisés…
Location meublée : quelle fiscalité en 2026 ?
Les règles du régime micro-BIC applicables aux loueurs en meublé ont récemment évolué, notamment pour les meublés de tourisme. Avec la revalorisation de certains seuils en 2026, des précisions relatives aux plafonds et aux abattements applicables viennent d’être apportées. Lesquelles ?
Entreprise individuelle et impôt sur les sociétés : la restructuration se précise
La loi de finances pour 2026 a prévu de nouveaux mécanismes permettant à un entrepreneur individuel qui opte pour l’impôt sur les sociétés, puis apporte éventuellement son entreprise à une société, de différer l’imposition des plus-values générées par ces opérations. Les modalités d’application de ces dispositifs sont précisées. Que faut-il retenir ?
BIC, BNC, BA : de nouveaux seuils pour 2026-2028

Les seuils permettant de déterminer les régimes d’imposition applicables aux bénéfices professionnels sont révisés tous les 3 ans. Une nouvelle revalorisation intervient en 2026 et concerne les bénéfices industriels et commerciaux, les bénéfice non commerciaux et les bénéfices agricoles, ainsi que la dispense de bilan dont peuvent bénéficier certaines entreprises. Quels sont les nouveaux montants ?
Aide aux grands rouleurs : un nouveau maintien

Depuis le début de la crise géopolitique au Moyen-Orient, le Gouvernement a mis en place une multitude d’aides financières au bénéfice des professionnels dépendants de l’usage de carburants pour l’exercice de leurs activités…